Domain jkkk.de kaufen?
Wir ziehen mit dem Projekt
jkkk.de um.
Sind Sie am Kauf der Domain
jkkk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain jkkk.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Zwischen (Welt-)Gesellschaft und (Welt-)GemeinschaftZwischen (Welt-)Gesellschaft und (Welt-)Gemeinschaft , Eine globalisierte Welt eröffnet vielfältige Räume und Perspektiven für unser Leben und Handeln. Die damit verbundenen Möglichkeiten sozialer Ordnung bewegen sich theoretisch zwischen den Konstrukten von (Welt-)Gesellschaft und (Welt-)Gemeinschaft und adressieren für das globale Zusammenleben Fragen nach Chancen und Herausforderungen, nach Verbindlichkeiten, Gerechtigkeit und Sozialität. Die Beiträge dieses Bandes beschäftigen sich mit den daraus resultierenden Fragen an Bildung, Erziehung und Lernen und markieren eine Standortbestimmung pädagogischen Nachdenkens der Weltsituation am Beginn des 21. Jahrhunderts. Dazu werden in vier Abschnitten entlang von Leitdifferenzen Reflexionsangebote pädagogischer Fragen zwischen (Welt-)gesellschaft und (Welt-)gemeinschaft angeboten. Dieses Nachdenken findet jeweils statt zwischen ... - ... kosmopolitischen Theorieperspektiven und ethischen Anforderungen, - ... theologischen und religionssoziologischen Theorieperspektiven, - ... deskriptiven und normativen Gestaltungsperspektiven, - ... vergangenen und zukünftigen Ansätzen globalen Lernens und internationaler Bildungskooperationen. Der Band richtet sich an Erziehungswissenschaftler:innen, die sich für interdisziplinäre Fragen von Bildung und Lernen im Spannungsfeld von Weltgesellschaft und Weltgemeinschaft interessieren. , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20231006, Produktform: Kartoniert, Redaktion: Franz, Julia~Lang-Wojtasik, Gregor~Rau, Caroline~Timm, Susanne, Edition: NED, Seitenzahl/Blattzahl: 197, Keyword: Globales Lernen; Weltgesellschaft; Demokratie; Bildung; Gerechtigkeit; Kooperation; Partnerschaft; Religion; Theologie; Interkulturelle und International Vergleichende Erziehungswissenschaft, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Geschichte, Fachkategorie: Pädagogik: Theorie und Philosopie~Geschichte der Pädagogik, Thema: Optimieren, Warengruppe: TB/Bildungswesen (Schule/Hochschule), Fachkategorie: Bildungssysteme und -strukturen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Länge: 239, Breite: 167, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783830997665, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 298002629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **

Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
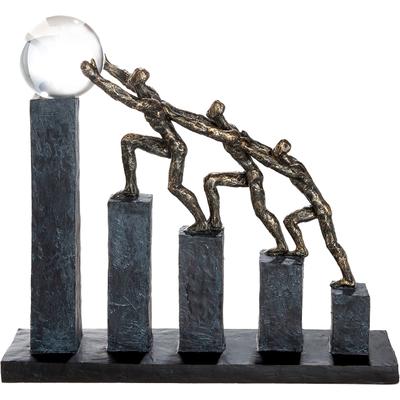
Skulptur GILDE "Skulptur Teamwork bronzefarben", braun (bronzefarben, schwarz), B:34cm H:32cm T:8cm, Kunstharz, Dekofiguren, Gemeinschaft Zusammenhalt Partnerschaft Symbolkraft MotivationDie Skulptur Teamwork steht für Zusammenhalt und gemeinsame Stärke – ein symbolträchtiges Dekoobjekt mit klarer Botschaft. Das matte, strukturierte Polyresin in bronzefarbener Optik wirkt hochwertig und zeitlos, während die schwarze Basis für einen...76,15 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...143,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Zwischen (Welt-)Gesellschaft und (Welt-)GemeinschaftZwischen (Welt-)Gesellschaft und (Welt-)Gemeinschaft , Eine globalisierte Welt eröffnet vielfältige Räume und Perspektiven für unser Leben und Handeln. Die damit verbundenen Möglichkeiten sozialer Ordnung bewegen sich theoretisch zwischen den Konstrukten von (Welt-)Gesellschaft und (Welt-)Gemeinschaft und adressieren für das globale Zusammenleben Fragen nach Chancen und Herausforderungen, nach Verbindlichkeiten, Gerechtigkeit und Sozialität. Die Beiträge dieses Bandes beschäftigen sich mit den daraus resultierenden Fragen an Bildung, Erziehung und Lernen und markieren eine Standortbestimmung pädagogischen Nachdenkens der Weltsituation am Beginn des 21. Jahrhunderts. Dazu werden in vier Abschnitten entlang von Leitdifferenzen Reflexionsangebote pädagogischer Fragen zwischen (Welt-)gesellschaft und (Welt-)gemeinschaft angeboten. Dieses Nachdenken findet jeweils statt zwischen ... - ... kosmopolitischen Theorieperspektiven und ethischen Anforderungen, - ... theologischen und religionssoziologischen Theorieperspektiven, - ... deskriptiven und normativen Gestaltungsperspektiven, - ... vergangenen und zukünftigen Ansätzen globalen Lernens und internationaler Bildungskooperationen. Der Band richtet sich an Erziehungswissenschaftler:innen, die sich für interdisziplinäre Fragen von Bildung und Lernen im Spannungsfeld von Weltgesellschaft und Weltgemeinschaft interessieren. , Blinker > Lichter & Leuchten , Erscheinungsjahr: 20231006, Produktform: Kartoniert, Redaktion: Franz, Julia~Lang-Wojtasik, Gregor~Rau, Caroline~Timm, Susanne, Edition: NED, Seitenzahl/Blattzahl: 197, Keyword: Globales Lernen; Weltgesellschaft; Demokratie; Bildung; Gerechtigkeit; Kooperation; Partnerschaft; Religion; Theologie; Interkulturelle und International Vergleichende Erziehungswissenschaft, Fachschema: Bildungssystem~Bildungswesen~Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Geschichte, Fachkategorie: Pädagogik: Theorie und Philosopie~Geschichte der Pädagogik, Thema: Optimieren, Warengruppe: TB/Bildungswesen (Schule/Hochschule), Fachkategorie: Bildungssysteme und -strukturen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Verlag: Waxmann Verlag GmbH, Länge: 239, Breite: 167, Höhe: 14, Gewicht: 392, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783830997665, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 298002629,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schwimmen und Baden in Geschichte, Kultur und GesellschaftSchwimmen und Baden in Geschichte, Kultur und Gesellschaft , Schwimmen ist ein universelles Kulturgut und eine alte Kulturtechnik, die dem Menschen die Erfahrung vermittelt, die positiven Seiten des Elements Wasser wie auch seine Gefahren zu erleben. Schwimmen lehrt sowohl den harmonischen Umgang mit der Natur als auch Respekt und Demut vor ihrer Macht. Es gibt eine Fülle von historischen Quellen und Zeugnissen, die belegen, dass unsere Vorfahren in aller Welt und zu allen Zeiten sich Kenntnisse im Schwimmen angeeignet haben. Der Band bündelt Ergebnisse der wissenschaftlichen Tagung zur Geschichte des Schwimmens, Badens und des Schwimmsports vom 20. bis 22. Mai 2022 in der Schwabenakademie Irsee. Er bietet Erkenntnisse zur Geschichte des Schwimmens und der Wasserrettung, zu Diskursen über Schwimmpädagogik, Badekleidung und Nacktheit. Die Beiträge öffnen zudem Perspektiven auf Geschlechterforschung mit Blick auf die Bade- und Schwimmkultur, Baden und Schwimmen in Kunst, Literatur und Wissenschaft, Bau- und Architekturgeschichte von Bädern und Schwimmhallen und die Bedeutung des Badewesens für Freizeit und Stadtgesellschaft. , Sonstige > Kraftstoffversorgung , Erscheinungsjahr: 202403, Produktform: Kartoniert, Autoren: Herzog, Markwart, Redaktion: Krüger, Michael, Seitenzahl/Blattzahl: 239, Abbildungen: überwiegend farbige Fotos, Keyword: Bäderarchitektur; DLRG; Frauensport; Freibad; Natursport; Rettungsschwimmen; Schwimmbad; Schwimmen; Schwimmsport; Seebrücke, Fachschema: Sport / Geschichte~Wassersport - Wassersportler, Fachkategorie: Gesellschaft und Kultur, allgemein~Geschichte des Sports~Schwimmen und Tauchen, Warengruppe: TB/Geschichte/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 168, Höhe: 16, Gewicht: 576, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind betriebsfremde Aufwendungen?
Was sind betriebsfremde Aufwendungen? Betriebsfremde Aufwendungen sind Kosten, die nicht unmittelbar mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu zählen beispielsweise Zinsen für Fremdkapital, Verluste aus dem Verkauf von Anlagevermögen oder auch Strafzahlungen. Diese Aufwendungen beeinflussen das Ergebnis eines Unternehmens, sind jedoch nicht Teil der normalen betrieblichen Tätigkeiten. Es ist wichtig, betriebsfremde Aufwendungen von den betrieblichen Kosten zu trennen, um ein genaues Bild der finanziellen Situation eines Unternehmens zu erhalten. **
-
Wann entstehen neutrale Aufwendungen?
Neutrale Aufwendungen entstehen, wenn keine direkte Verbindung zu einem bestimmten Geschäftsvorfall oder einer bestimmten Leistung erkennbar ist. Sie sind weder als Kosten noch als Erträge zu verbuchen, da sie keinen direkten Einfluss auf das Betriebsergebnis haben. Neutrale Aufwendungen können beispielsweise Verluste aus Schadensfällen oder Wertminderungen von Vermögensgegenständen sein. Sie werden in der Buchhaltung separat erfasst, um eine klare Darstellung der tatsächlichen betrieblichen Leistungsfähigkeit zu gewährleisten. Wann entstehen neutrale Aufwendungen? **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...74,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.